



3. Реальные возможности использования линейно-программной модели
На первый взгляд кажется, что ответ на вопрос, которым заканчивается предыдущий параграф, может быть только отрицательным. Слишком уж сильно реальная экономическая система отличается от идеализированной экономики, соответствующей гипотезам линейно-программной модели. Однако не следует спешить с подобным ответом. Длительный опыт математического моделирования в естественных и технических науках свидетельствует о не меньших расхождениях между реальными явлениями и описывающими их математическими моделями. И несмотря на это, использование таких моделей, даже столь простых, как Лагранжева модель движения системы материальных точек или уравнение движения идеальной жидкости, намного продвинуло вперед и естествознание, и технику. Даже когда из-за значительных отклонений модели от реального объекта и невыполнения гипотез полученные расчетные данные не имели непосредственного практического значения, само модельное, математическое описание объекта давало очень много для качественного анализа исследуемого явления, а также позволяло получить представление о некоторых количественных соотношениях, свойственных этому явлению. История науки говорит о том, что возможности моделирования возрастали по мере развития математической теории и прикладных наук и это делало эффективным ее применение ко все более широкому кругу реальных технических проблем. Естественно предполагать, что и линейно-программные модели оптимального планирования, отражающие основные черты социалистического хозяйства, в сочетании с другими средствами могут дать многое для качественного и количественного исследования экономики и эффективного управления ею. Это подтверждает уже имеющийся опыт построения оптимальных моделей народного хозяйства как в целом, так и отдельных частей его (отраслей, предприятий и др.), которые оказалось возможным обеспечить необходимой информацией, произвести расчеты и получить достаточно эффективные практические выводы. О ряде таких вопросов уже шла речь выше; о них будет идти речь еще в следующем параграфе. Свидетельством целесообразности применения моделей является и то, что ряд качественных выводов, полученных при анализе линейно-программной модели идеализированной экономики, позволил дать практические предположения, оказавшиеся в согласии с рекомендациями, полученными на основании опыта хозяйственной практики. В результате они нашли частичную реализацию при проведении хозяйственной реформы. Таким образом, следует считать вполне реальной возможность пользоваться оптимальной моделью для качественного, структурного описания экономики и для приближенного построения ее планов и показателей.
Если в связи с этим вернуться к произведенному анализу расхождений модели и реальной экономики, то хотя пессимистический вывод относительно практической неприменимости модели является, как сказано, необоснованным, этот анализ не следует игнорировать, так как он позволяет высказать ряд ценных методологических положений относительно порядка и возможностей практического использования оптимальных моделей.
Именно этот анализ говорит об известной ограниченности, условности и приближенном характере выводов, полученных на основе линейно-программных моделей, о необходимости не формального, а творческого подхода при их применении, тщательного анализа данных и результатов и корректировки их в соответствии с неучтенными условиями и обстоятельствами; позволяет предостеречь от догматического, некритического восприятия результатов и выводов модельного анализа, абсолютизации их, от переоценки этого метода, игнорирования других средств экономического и статистического анализа, экономической практики, говорит о необходимости сочетания всех средств; позволяет предвидеть и понять, что процесс вооружения экономики и планирования новыми средствами - математическими моделями и ЭВМ представляет не единовременную триумфальную операцию, а длительный и многотрудный путь преодоления многих научных проблем и проблем экономической практики.
Уже в настоящее время модели оптимального планирования являются весьма эффективным средством экономического анализа. Рассмотрим несколько коренных проблем хозяйственного развития, в отношении которых оптимальные модели позволяют получить нетривиальные и достаточно ценные экономические выводы.
Первая из этих проблем - норма эффективности капитальных вложений. В настоящее время в экономических расчетах широко используется положение, что каждая единица продукции, реализуемая обществом в качестве капиталовложения, должна обеспечивать через некоторое время определенный прирост национального дохода. Годовая норма этого прироста называется нормой эффективности капитальных вложений. До конца 50-х годов существование такой нормы в социалистическом хозяйстве большинством экономистов отрицалось, поскольку она, как утверждали, аналогична норме прибыли (проценту) на капитал, т. е. является категорией капиталистической экономики. Но эта аналогия чисто формальна, она основывается лишь на внешнем сходстве двух социально различных категорий. В действительности норма эффективности никак не связана с частной собственностью на средства производства, она реализуется не в форме нетрудового дохода на капитал, а через прирост национального дохода в социалистическом хозяйстве.
Этот принципиальный вывод, который занимает ныне весьма важное место в экономической теории социализма, получает убедительное научное обоснование и конкретизацию в динамической линейно-программной модели оптимального планирования. Эта модель приводит к выводу, что для всех продуктов существует динамическая система изменяющихся во времени оценок. В этой системе единица одного и того же продукта имеет, как правило, более высокую оценку в предыдущий период и более низкую - в последующий. Это "обесценивание" продуктов отражает экономическое действие фактора времени - чем раньше продукция пущена в хозяйственный оборот, тем она ценнее для общества.
Указанное свойство модели проясняет экономический смысл норматива эффективности капитальных вложений. За счет этих вложений создаются производственные фонды, использование которых обеспечивает прирост продукции. И общество вправе требовать, чтобы процент этого прироста по отношению к вложениям был не меньше определенной реально достижимой величины - норматива эффективности. Однако чем определяется величина такого норматива? Некоторые связывают эффективность с темпом роста национального дохода или с темпом роста производительности труда и предлагают устанавливать размер соответствующего норматива исходя из того, каков этот темп. Другие считают, что норматив эффективности является не народнохозяйственным, а отраслевым критерием и зависит от потребности той или иной отрасли в капитальных вложениях.
Анализ динамической модели оптимального планирования дает ясное представление о действительном экономическом смысле норматива эффективности. Он показывает, что эффективность выражает ежегодное приращение продукта, которое получает народное хозяйство за счет дополнительной единицы продукта, направляемой на накопление - капиталовложения, и, следовательно, ее норматив характеризует эффективность свободных, еще не реализованных капиталовложений. А раз речь идет о свободных капиталовложениях, не связанных с какой-либо отраслью, то, значит, норматив их эффективности носит не отраслевой, а народнохозяйственный характер и размер его не связан непосредственно ни с темпом роста народного хозяйства, ни с темпом роста национального дохода, ни с темпом роста производительности труда. Модельные же расчеты показывают, что эти темпы могут быть в два-три раза ниже, чем норматив эффективности капиталовложений (см. гл. V, § 3).
Анализ модели приводит и к более широким выводам относительно этого норматива. Выясняется, например, что он может использоваться для приведения разновременных затрат труда к одному временному периоду. Так, с учетом нормы эффективности могут учитываться затраты будущих лет, скажем, расходы на реновацию, на новое строительство. Применение такой нормы позволит здесь учесть, какие потери связаны с удлинением сроков строительства. А это имеет большое практическое значение.
Например, расчеты с учетом фактора времени, проведенные на основе норматива эффективности, показывают, что удлинение срока строительства с 3 до 6 лет повышает фактическую себестоимость объекта на 30-40%. Это делает ясным путь улучшения деятельности строительных организаций. В самом деле, представим, что при подсчете стоимости строительства сроки затрат и сами затраты будут учитываться не по фактической величине, а предстанут как результат приведения их к моменту окончания строительства. Тогда строительные организации окажутся заинтересованными в сокращении сроков строительства и концентрации сил, так как только при этом условии они смогут уложиться в сметную стоимость. Это привело бы к резкому сокращению сроков строительства, и помимо сокращения затрат, к обеспечению более современного технического уровня новых предприятий.
Особенно важен правильный учет фактора времени, который обеспечивается нормой эффективности при экономической оценке научно-технических разработок. Здесь увеличение ассигнований и форсирование сроков исследований многократно окупается ускорением реализации и распространения нового изделия или процесса в народном хозяйстве. Но для того, чтобы выявить эту высокую окупаемость научно-технических достижений, необходимо правильно учесть экономическое значение фактора времени. А это осуществляется на основе динамической модели оптимального планирования.
Анализ модели позволяет прийти и к некоторым методологическим выводам. Так, становится очевидной определенная условность и приближенность положения о едином нормативе эффективности, а в связи с этим и необходимость внесения ряда поправок в расчеты эффективности. Единый норматив характеризует среднее падение динамических оценок в единицу времени. Оценки же отдельных продуктов и ресурсов имеют разные темпы падения. Известно, например, что ресурсы труда возрастают медленнее фондов и в связи с этим динамическая оценка трудовых ресурсов имеет меньший темп снижения, чем оценка фондов. По-разному изменяются оценки, связанные с продукцией добывающей и обрабатывающей промышленности. Оценки природных ресурсов, как правило, снижаются значительно медленнее оценок машин, приборов, оборудования. Причем падение последней группы оценок особенно ускоряется в связи с тем, что при массовом производстве таких продуктов имеет место нелинейное снижение затрат с увеличением объема выпуска. Имеет значение и различие темпов морального износа для разных видов продукции. Все это приводит к выводу, что единый норматив эффективности капитальных вложений, вполне соответствующий требованиям экономики как общий принцип, должен применяться в конкретных расчетах эффективности капиталовложений с определенными коррективами и уточнениями, в частности при приведении разновременных затрат и результатов.
Модель оптимального планирования показывает также другие пути применения норматива эффективности. Выше уже отмечалось, что если установлен определенный размер норматива эффективности, то это дает основание ожидать такой же величины отдачи от всех свободных капиталовложений (при рациональной их реализации). Этот вывод может быть интерпретирован следующим образом: для средств производства (фондов), полученных с затратами капиталовложений в размере K, следует считать нормальным размер прокатной оценки, равной nK, где n - норматив эффективности. Конечно, указанное применение этого принципа справедливо в полной мере лишь по отношению к капиталовложениям, которые были реализованы сравнительно недавно, хотя и здесь возможны отклонения в ту или другую сторону. Однако сам факт наличия тесной связи между прокатной оценкой и нормативом эффективности капитальных вложений открывает широкие возможности для дальнейшего исследования экономики и полезных практических выводов.
Вторая крупная экономическая проблема, которая может быть с пользой рассмотрена на основе анализа линейно-программной модели оптимального планирования, - это проблема хозяйственного расчета. Как уже отмечалось, идеализированная экономика, отвечающая гипотезам такой модели, предусматривает для каждого предприятия наличие плана, составленного в натуральных показателях, и выполнение этого плана по всем позициям - свидетельство нормального хода производства. Поэтому в модели контроль над деятельностью предприятия вполне исчерпывается наблюдением за выполнением плановых заданий.
Но в реальной экономике, такой детализированный, строго детерминированный, заранее предусматривающий весь ход производства и реализации план не может быть ни составлен, ни выполнен. Да социалистическое хозяйство и не нуждается в подобном плане. Планомерное, сознательное управление экономикой возможно лишь в том случае, когда имеется известная свобода для принятия решений. Поэтому реальный план предполагает допустимость и неизбежность известных отклонений как в составе продукции, так и в затратах на ее производство. В этих условиях контроль над деятельностью предприятия не может быть функцией плана, а должен осуществляться с помощью специального экономического механизма.
Такой механизм, позволяющий обществу сопоставлять, что оно дает предприятиям и что получает от них, контролируя таким путем их деятельность, называется хозяйственным расчетом. Хозрасчет выступает как стоимостная форма, выражающая требование безубыточной работы предприятия, требование покрытия расходов предприятия из его доходов. Хозяйственный расчет осуществляется таким путем: предприятие расплачивается по установленным ценам с поставщиками и выплачивает заработную плату своим работникам из тех средств, которые получены им за свою продукцию. Может создаться впечатление, будто хозрасчет полностью замыкается на экономике предприятия и не задевает экономических процессов, которые происходят на общегосударственном уровне. Такое представление ошибочно, так как предприятие использует средства производства - машины, землю, воду, - являющиеся собственностью всего общества, и определенную часть своих доходов передает государству. Однако именно это ошибочное представление господствовало в экономической теории и практике до хозяйственной реформы, начавшейся в середине 60-х годов. Многие элементы экономики, используемые в деятельности предприятий, но принадлежащие государству, не включались в сферу хозрасчетных отношений. Например, основные фонды предоставлялись предприятиям бесплатно; предприятия без всякого возмещения пользовались землей полезными ископаемыми, лесными и водными ресурсами.
Между тем уже в то время анализ моделей оптимального планирования логически приводил к выводу, что планы предприятий должны учитывать данные об использовании ресурсов, принадлежащих государству, и это использование должно получать определенную общественную оценку. В применении к реальной экономике это означало, что такие ресурсы следует включить в отношения хозяйственного расчета. Преобразования практики планирования и экономического стимулирования, проведенные в СССР новой хозяйственной реформой, идут по пути, который в большой мере соответствует выводам модели оптимального планирования: введена плата за производственные фонды, находят применение рентные платежи (иногда в форме расчетных сдаточных цен) и др. Это дает основание предположить, что и другие выводы из анализа линейно-программных моделей оптимального плана должны найти отражение в развитии хозяйственного расчета.
В оптимальной модели помимо платы за фонды, которая определяется размером прокатной оценки оборудования, и рентных платежей, фигурируют платежи за труд в соответствии с его производственной оценкой (поскольку в реальной экономике существует заработная плата, такие платежи выступают там в форме соответствующих доплат, если оценка выше зарплаты). Установление этих экономических параметров модели, а также соблюдение требования, согласно которому цены на продукцию, произведенную предприятием, совпадают с оценками ее, означает, что в модели затраты и поступления равны друг другу. Прибыль, следовательно, возможна здесь в случаях, когда выпущено больше продукции, чем было предусмотрено планом, или затраты оказались меньше, чем требовали нормативы.
Анализ оптимальной модели позволяет наметить пути совершенствования практики хозяйственного расчета. Прежде всего это касается платы за фонды. Сейчас она рассчитывается в виде определенного процента от балансовой стоимости основных фондов. Но такой порядок экономически оправдан (да и то в качестве грубого приближения) только по отношению к новым, недавно введенным фондам. Чтобы отвечать своему назначению, плата за фонды должна устанавливаться в соответствии с прокатной оценкой, которая характеризует их потенциальную экономическую эффективность в данных условиях. Другое направление совершенствования хозрасчета - широкое распространение рентных платежей, ставящее коллективы предприятий в одинаковые экономические условия и позволяющее учитывать только те их достижения, которые связаны с их собственной деятельностью, а не с лучшими природными, территориальными и другими условиями. Это значит, что уже действующая система рентных платежей должна быть расширена, а сами платежи следует исчислять более систематически и более точно, исходя из требований оптимального использования соответствующих ресурсов.
Особенно важное значение для дальнейшего развития хозрасчетных отношений имеет принцип оценки труда по его действительной эффективности. Здесь дело не только в том, что существующие системы зарплаты недостаточно учитывают качественные различия в труде отдельных работников. (Это хотя и существенный вопрос, но он может быть частично решен улучшением действующих премиальных систем.) Более важно, что сегодня общество оказывается не в состоянии экономически управлять предприятиями в такой важной области производства, как распределение трудовых ресурсов. Преодолению этого ненормального положения должно способствовать введение платежей за труд, которые предприятия вносили бы в специальный государственный фонд. Такие платежи следовало бы установить в первую очередь по дефицитным категориям труда, например, дефицитным специальностям или дефицитным половозрастным группам, а также по районам, страдающим недостатком трудовых ресурсов. Наоборот, для избыточных по труду районов могла бы предусматриваться дотация.
В отличие от капитализма получение прибыли, дохода у нас является не самоцелью, а лишь средством повышения эффективности хозяйства. Конечной целью и решающим критерием является народнохозяйственный эффект, интересы всего общества. Между тем эффект не полностью отражается в хозрасчете и прибыли. Например, строительство и эксплуатация шоссейной дороги связаны только с расходами и не служат непосредственным видимым источником дохода, хотя, конечно, произведенные затраты перекрываются с лихвой эффектом в других отраслях. Так же производство новых видов продукции нередко на первых порах бывает убыточным. Поэтому для правильной оценки народнохозяйственных интересов и создания благоприятных условий для технического прогресса должны быть разработаны и внедрены в практику методы измерения полного народнохозяйственного эффекта. Должна быть также введена корректировка хозрасчета, с учетом этого эффекта, например, установление в отдельных случаях компенсирующих дотаций, снижение плат, с тем чтобы решения и мероприятия, эффективные для народного хозяйства, были бы выгодны и предприятию.
При установлении всех платежей в соответствии с общественными оценками используемых ресурсов и определении цен на продукцию согласно оптимальным оценкам доходы предприятий уравновесятся с его расходами - так, во всяком случае, следует из модели. Однако представляется целесообразным, чтобы некоторые средства, направляемые на развитие производства и на нужды трудящихся, оставались в распоряжении предприятия. Поэтому реформой предусматривается, что предприятие часть доходов использует для создания фондов материального стимулирования его работников, улучшения их социально-бытовых условий и совершенствования производства на данном предприятии. Такие средства у предприятия появляются благодаря тому, что государство изымает платежи за фонды и другие ресурсы не в полной сумме общественных оценок этих ресурсов, а оставляет некоторую долю в распоряжении предприятия. Вопрос о размере такой доли должен быть обсужден особо.
Для того чтобы хозяйственный расчет успешно выполнял свои функции контролера экономической деятельности в системе социалистического производства, необходимо, чтобы у нас действовали правильные цены. Важно добиться такого положения, чтобы цена играла существенную роль в отношениях между предприятиями, чтобы было поднято значение рубля. Сейчас же, например, в высоких ценах нередко заинтересован не только поставщик, но, как это ни парадоксально, и потребитель.
Проблемы цен весьма сложны и многообразны. Их полное изложение завело бы нас слишком далеко. Мы остановимся в основном лишь на роли оптовых цен и их структуре. Это еще одна важная область, в которой анализ линейно-программной модели может существенно прояснить рассматриваемый вопрос.
Осуществляя какое-либо техническое или производственное решение, для оценки его целесообразности необходимо сопоставить то, что тратится, с тем, что получается. Иначе говоря, надо соизмерять затраты и результаты. В современном высокоразвитом хозяйстве, использующем продукцию различных, часто далеких друг от друга отраслей экономики, непосредственное сопоставление всех производственных ингредиентов в натуре неосуществимо, немыслимо. Сопоставление затрат с результатами оказывается возможным только после того, как все они приводятся к одному эквиваленту. Этот эквивалент - общественно необходимый труд, который равно определяет как все виды затрат, так и все виды результатов. Общественно необходимый труд - основа цен, а отсюда их первая функция, состоит в соизмерении всех производственных ингредиентов по единому эквиваленту. Следует сказать, что цены играют не только информационную роль, но являются и параметрами управления, служат базой экономических расчетов и решений. Поэтому, от того, насколько правильно построены цены, зависит качество всех экономических расчетов.
Еще одна важная функция цен заключается в том, что они используются как средство агрегирования. Потребность в агрегировании часто возникает в экономических расчетах. Например, в тех случаях, когда нужно охарактеризовать объем выпуска обувного или металлообрабатывающего предприятия, суммарная цена (или, как не вполне точно говорят, стоимость) этого выпуска является экономически более точным агрегатом, нежели общее количество пар обуви либо тоннаж металлоизделий. Кроме того, агрегирование с помощью цен позволяет сопоставлять друг с другом продукты, которые в натуре не имеют между собой ничего общего (например, пушки и масло). Эти функции цен и нужда в них для такого использования, по-видимому, сохранятся и в условиях коммунистического общества.
В социалистическом производстве на базе цен строится также хозяйственный расчет, разрабатываются показатели работы предприятий, осуществляются балансовые и другие сопоставления. Поэтому ценообразование представляет собой одну из ключевых проблем плановой экономики, а правильность цен служит одной из предпосылок принятия правильных хозяйственных решений. Но как установить правильную цену? Для выяснения этого вопроса обратимся к линейно-программной модели.
Анализ этой модели показывает, что получаемые в ней оценки характеризуют возможность и дают эквивалент замены одного вида продукции (или ресурса) на другой. Если за единицу измерения взят первичный фактор - труд, оценка продукции будет выражать ту величину затрат труда, с помощью которой в данной экономической системе может быть дополнительно получена единица данного продукта. Такая величина затрат в известном смысле является необходимой и достаточной, она означает, что при оптимальном состоянии системы нельзя произвести единицу данного продукта с меньшими затратами, а с затратами труда, соответствующими оценке данного продукта, при их рациональном использовании возможно получить дополнительную единицу его.
Таким образом, анализ оптимальной модели приводит к выводу, что в социалистическом хозяйстве оценка продукции должна определяться общественно необходимыми затратами труда. Этот вывод очень важен, так как он избавляет экономическую науку от получившего распространение, но совершенно неправильного представления о противоречиях между концепцией оптимального планирования и теорией трудовой стоимости К. Маркса. На самом деле таких противоречий не существует: и цены и оценки имеют в своей основе общественно необходимые затраты труда; обе категории отражают одни и те же явления, но подходят к ним с разных сторон. Подход с точки зрения линейно-программной модели оптимального планирования к учету общественно необходимых затрат труда может быть использован для детального количественного анализа.
Социалистическое хозяйство - единая система и поэтому оно должно учитывать не столько частные затраты труда на отдельных своих участках, сколько полные, итоговые затраты в целом. В оценках продуктов и отражаются не непосредственные расходы, которые потребовались для производства данного продукта, а народнохозяйственные затраты, учитывающие взаимосвязь и взаимообусловленность ресурсов и продукции в современной экономике. Таким образом, первая особенность оценок оптимальной модели, связанная с тем, что они учитывают общественно необходимые затраты, - это их народнохозяйственный характер.
Вторая особенность этих оценок состоит в том, что они учитывают не средние затраты на весь выпуск, а лишь затраты на прирост продукции, на ее дополнительный выпуск, и это экономически вполне резонно, поскольку при сопоставлении двух вариантов экономических решений нам нужно сопоставление затрат на те изменения прироста в балансах продуктов, которые отличают эти два варианта. Собственно, здесь мы встречаемся со своеобразной интерпретацией известного положения Маркса о необходимости рассчитывать не все ранее произведенные затраты, а только те затраты, которых требует воспроизводство продукта. (Следует напомнить, что, говоря об учете приростных затрат, мы имеем в виду не только непосредственный расход живого и овеществленного труда, но и косвенные виды расходов, измеряемые прокатной оценкой, рентой и др.; в таком случае, если прирост продукта может достигаться и несколькими способами, затраты оказываются, как правило, равными между собой.)
Знакомство с особенностями оценок позволяет подойти к решению вопроса о том, как использовать представление, возникающее при анализе модели, в задаче действительного исчисления цен. В параграфе о расхождениях между реальной и идеализированной экономиками отмечалось, что в хозяйственной практике, поскольку она не является оптимальной, используются не только оптимальные производственные способы. А результаты расчета цен оказываются различными в зависимости от того, на каком способе они будут базироваться. На первый взгляд проблема кажется неразрешимой. Но нельзя не учитывать того, что хотя действующая экономика еще неоптимальна, она все же в известной степени рациональна. Можно предполагать поэтому, что расчет цен на основе существующих производственных способов не вызовет значительных расхождений между оптимальными и фактическими значениями цены. Эти расхождения значительно уменьшатся, если в расчеты цен будут включаться не только непосредственные, но и косвенные затраты. Для сближения исчисленных цен с оптимальными, по-видимому, целесообразно брать за основу полные затраты в лучших из тех реальных способов, по которым может быть значительно увеличен выпуск продукции, т. е. исчислять затраты на получение дополнительной продукции воспроизводственные затраты.
Имеется еще одна существенная трудность при переходе от оценок модели к действительным ценам. Оценки всех видов продукции и других ингредиентов, скажем ресурсов, являются взаимозависимыми, определяются друг через друга. Оказывается, что для того, чтобы найти оценки одного вида продукции (или ресурса), нужно знать оценки всех других видов. Преодолеть такую трудность можно только организацией рационального способа (порядка) расчетов. Об одном из этих способов - методе замыкающих затрат - говорилось выше (гл. I, §3). При таком методе цена, например, руды определяется в соответствии с затратами, которые необходимы для ее добычи на том месторождении, которое вовлечено в хозяйственный оборот и где запасы руды практически неограниченны. Для руд, получаемых с других месторождений с более низкими затратами, устанавливается рентный платеж, который уравнивает их цены с ценой руды, добытой из первого месторождения. В результате все ингредиенты модели выстраиваются в последовательный ряд и это позволяет систематически определять их оценки.
Для приближенного расчета цен, а также для экономического анализа особенно важно то понимание структуры цены, которое дает математическая модель. Будем исходить из того, уже упоминавшегося выше положения, что оценка единицы продукции слагается из всех видов затрат в способе, использованном в оптимальном плане. Иначе говоря, цену можно записать в следующем виде:
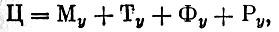
т. е. представить ее как сумму оценки материальных затрат - М, оценки труда - Т, прокатной оценки использованного оборудования - Ф, ренты природных источников - Р; все оценки являются удельными величинами (берутся в расчете на единицу продукции) - y.
Подобное описание структуры цены позволяет выработать некоторый подход к ее приближенному расчету. Относительно материалов можно считать, что они учитываются в формуле по установленным ценам, оценку труда при достаточно грубом допущении, что его оплата соответствует его эффективности, можно принять пропорциональной или просто равной его оплате (последнее означает определенный выбор масштаба цен). Прокатная оценка оборудования принимается пропорциональной его балансовой стоимости с коэффициентом, равным нормативу эффективности (см. выше). В результате приведенная выше формула цены преобразуется в пригодную для приближенных расчетов схему
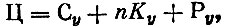
где My и Ty из прежней формулы дают Cy - текущие затраты или удельную себестоимость единицы продукции; n - норматив эффективности; Ky - удельная фондоемкость и Py - рентная компонента. Если в производстве продукции природные источники не играют существенной роли, последнее слагаемое отсутствует.
В соответствии с такой схемой цена, как легко заметить, определяется формулой приведенных затрат. Таким образом, формула приведенных затрат, внешне аналогичная цене производства, которая широко использовалась при экономических оценках в проектных расчетах, оказывается также следствием и частным применением структуры цены в оптимальной модели. Этот вывод об известной применимости формулы приведенных затрат в условиях социалистического хозяйства чрезвычайно важен, несмотря на приближенность этой формулы и необходимость многочисленных коррективов и оговорок при ее использовани